Haushaltsbudget erstellen: 10 Tipps für mehr Überblick
Am Monatsanfang ist das Konto noch gut gefüllt, doch wenige Wochen später bleibt überraschend wenig übrig? Häufig liegt das nicht an einer einzelnen großen Ausgabe. Viele kleine Zahlungen, unregelmäßige Rechnungen und fehlende Rücklagen machen es schwer, den Überblick zu behalten. Wer ein Haushaltsbudget erstellen möchte, braucht deshalb vor allem eine einfache Methode, die auch im Alltag funktioniert.
In diesem Ratgeber erfahren Sie Schritt für Schritt, wie Sie Ihre monatlichen Einnahmen und Ausgaben erfassen, Haushaltskosten berechnen, Rücklagen bilden und Ihre Planung regelmäßig überprüfen.
1. Beginnen Sie mit Ihrem tatsächlichen Monatseinkommen
Der erste Schritt ist eine verlässliche Ausgangszahl: Wie viel Geld steht Ihrem Haushalt im Monat wirklich zur Verfügung? Berücksichtigen Sie das tatsächlich ausgezahlte Gehalt und weitere regelmäßig verfügbare Einnahmen. Bei schwankendem Einkommen ist ein vorsichtiger Durchschnitt oder ein eher niedriger Referenzmonat oft hilfreicher als der beste Monat des Jahres.
Notieren Sie die Einnahmen aller Personen, deren Geld gemeinsam für den Haushalt eingeplant wird. Trennen Sie regelmäßige Einnahmen von gelegentlichen Zahlungen. Eine einmalige Erstattung oder ein unerwarteter Bonus sollte nicht automatisch zur Grundlage für dauerhaft höhere Ausgaben werden.
2. Fixkosten erfassen: Was geht jeden Monat automatisch ab?
Zu den Fixkosten zählen beispielsweise Miete, Stromabschläge, Versicherungen, Telefon, Internet, laufende Verträge und regelmäßige Fahrtkosten. Prüfen Sie Kontoauszüge der vergangenen zwei bis drei Monate und tragen Sie jede wiederkehrende Zahlung in eine Liste ein.
Gerade kleine Abonnements werden leicht übersehen. Mehrere monatliche Beträge von fünf oder zehn Euro können zusammen einen spürbaren Teil des Budgets beanspruchen. Ziel ist zunächst nicht, alles zu kündigen, sondern die vollständige Summe zu kennen.
3. Variable Ausgaben realistisch statt optimistisch planen
Lebensmittel, Drogerieartikel, Freizeit, Kleidung, Restaurantbesuche und kleinere Anschaffungen schwanken von Monat zu Monat. Statt einen Wunschbetrag festzulegen, sehen Sie sich Ihre tatsächlichen Ausgaben an. Nutzen Sie dazu Kontoauszüge, Kassenzettel oder eine einfache Ausgabenliste.
Ein realistisches Lebensmittelbudget entsteht beispielsweise aus mehreren Wochen echter Einkäufe. Wer regelmäßig 350 Euro ausgibt, sollte nicht ohne konkreten Plan plötzlich nur 180 Euro eintragen. Ein Haushaltsbudget ist dann hilfreich, wenn seine Zahlen zum wirklichen Leben passen.
4. Jahreskosten auf zwölf Monate verteilen
Viele Haushaltspläne unterschätzen Rechnungen, die nur ein- oder zweimal im Jahr anfallen: Kfz-Versicherung, Wartung, Mitgliedsbeiträge, Geschenke oder bestimmte Gebühren. Teilen Sie die erwarteten Jahreskosten durch zwölf und legen Sie den entsprechenden Betrag monatlich zurück.
Beispiel: Für eine jährliche Rechnung von 360 Euro planen Sie monatlich 30 Euro ein. Kommt die Rechnung, ist das Geld bereits berücksichtigt. Genau diese kleinen Rücklagen verhindern, dass ein einzelner Zahlungstermin das Monatsbudget durcheinanderbringt.
5. Haushaltskosten berechnen: Ein einfaches Beispiel
Angenommen, ein Haushalt verfügt über monatlich 2.400 Euro netto. Davon entfallen 950 Euro auf Miete und Nebenkosten, 250 Euro auf weitere feste Verträge und Mobilität, 420 Euro auf Lebensmittel und Drogerie sowie 230 Euro auf sonstige variable Ausgaben. Zusätzlich werden 150 Euro für Jahreskosten zurückgelegt.
Die geplanten Ausgaben und Rücklagen betragen damit 2.000 Euro. Es bleiben rechnerisch 400 Euro, die beispielsweise auf einen Notgroschen, konkrete Sparziele und einen frei verfügbaren Puffer verteilt werden können. Das Beispiel zeigt das Prinzip: Erst wenn sämtliche regelmäßigen und unregelmäßigen Kosten berücksichtigt sind, lässt sich der finanzielle Spielraum sinnvoll beurteilen.
6. Rücklagen und Sparziele getrennt betrachten
Eine Rücklage für eine bekannte Jahresrechnung erfüllt einen anderen Zweck als Geld für einen unerwarteten Defekt. Auch ein Urlaubsziel ist nicht dasselbe wie ein finanzieller Notgroschen. Legen Sie deshalb fest, wofür Sie sparen: für planbare Zahlungen, unvorhergesehene Ausgaben oder ein persönliches Ziel.
Selbst kleine, regelmäßig zurückgelegte Beträge können die Planung stabiler machen. Entscheidend ist, dass der Sparbetrag nicht so hoch angesetzt wird, dass Sie ihn jeden Monat wieder auflösen müssen.
7. Ausgaben im Alltag kontrollieren, ohne jede Kleinigkeit zu zerdenken
Ein Budget soll Entscheidungen erleichtern und nicht zusätzlichen Stress verursachen. Wählen Sie eine Methode, die Sie tatsächlich nutzen: eine Tabelle, ein Notizbuch oder feste Kategorien in einer Haushaltsübersicht. Wichtig ist die Regelmäßigkeit.
Ein kurzer Wochencheck reicht oft aus: Wie viel wurde für Lebensmittel ausgegeben? Welche Rechnungen stehen noch an? Gibt es eine Kategorie, die schneller wächst als geplant? Wenn Sie Abweichungen früh erkennen, können Sie den Rest des Monats entsprechend anpassen.
8. Typische Fehler bei der Budgetplanung vermeiden
Zu knapp kalkulierte Alltagskosten
Ein Budget, das nur auf Idealwerten beruht, wird schnell frustrierend. Planen Sie mit echten Ausgaben und verändern Sie die Beträge schrittweise.
Vergessene unregelmäßige Rechnungen
Jahreskosten sollten einen festen Platz in der Monatsplanung haben. Eine separate Rücklagenübersicht hilft dabei.
Kein Spielraum für Überraschungen
Reparaturen, zusätzliche Fahrten oder unerwartete Einkäufe kommen vor. Ein kleiner Puffer macht die Planung belastbarer.
Zu seltene Kontrolle
Ein einmal erstellter Haushaltsplan hilft nur begrenzt. Vergleichen Sie regelmäßig Ihre geplanten Beträge mit den tatsächlichen Ausgaben.
9. Ein praktischer Monatsabschluss in vier Fragen
Nehmen Sie sich am Monatsende etwa 15 Minuten Zeit und beantworten Sie vier Fragen: Welche Kategorien lagen im Plan? Wo gab es Abweichungen? Welche größeren Zahlungen stehen im kommenden Monat an? Welchen Betrag können Sie realistisch zurücklegen?
Übertragen Sie die Erkenntnisse direkt in den nächsten Monatsplan. So entwickelt sich Ihr Haushaltsbudget mit Ihrer Lebenssituation weiter, statt nach wenigen Wochen in Vergessenheit zu geraten.
10. Mit einem klaren Plan ins nächste Monat starten
Sie müssen Ihre Finanzen nicht an einem einzigen Abend perfekt organisieren. Beginnen Sie mit einer vollständigen Übersicht, wählen Sie wenige verständliche Ausgabenkategorien und verbessern Sie Ihren Plan nach und nach. Besonders hilfreich ist es, die ersten Wochen bewusst zu dokumentieren. Dadurch erkennen Sie, welche Ausgaben unvermeidbar sind und an welchen Stellen Sie selbst entscheiden können.
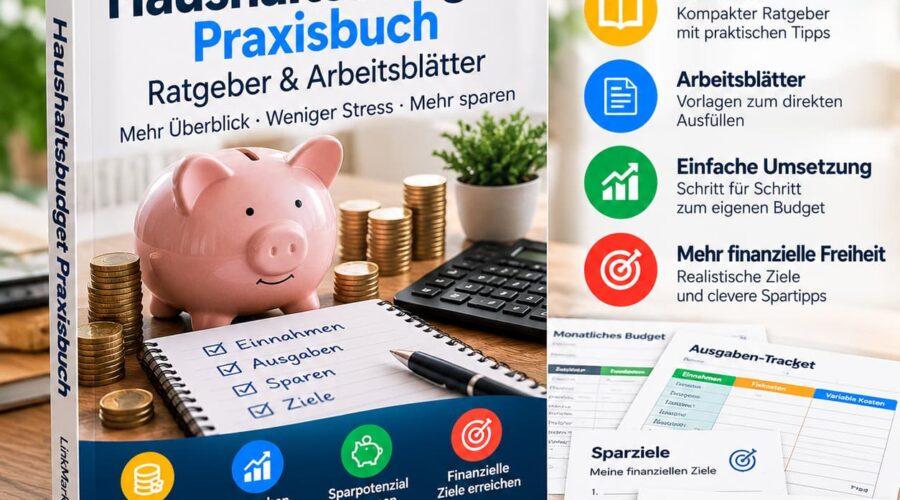
Mehr Struktur mit dem Haushaltsbudget Praxisbuch
Wenn Sie diese Schritte systematisch umsetzen möchten, begleitet Sie das Haushaltsbudget Praxisbuch – Ratgeber & Arbeitsblätter mit 22 Seiten, drei durchgerechneten Haushaltsbeispielen, ausfüllbaren Arbeitsblättern, Checklisten und einem 30-Tage-Plan. Damit können Sie Einnahmen, Fixkosten, variable Ausgaben und Rücklagen in einer übersichtlichen Routine zusammenführen.
Haushaltsbudget Praxisbuch für 12,99 € ansehen
Fazit: Ein gutes Haushaltsbudget schafft Klarheit
Wer seine Einnahmen kennt, Fixkosten vollständig erfasst und unregelmäßige Zahlungen berücksichtigt, kann finanzielle Entscheidungen bewusster treffen. Ein realistischer Haushaltsplan zeigt nicht nur, wohin das Geld fließt, sondern auch, welche Ziele im eigenen Tempo erreichbar sind. Der wichtigste Schritt ist, anzufangen und die Übersicht regelmäßig an die tatsächlichen Ausgaben anzupassen.
Mit dem Haushaltsbudget Praxisbuch Schritt für Schritt starten